
Incentivi più vantaggiosi introdotti dalla legge di bilancio 2021
La Legge di bilancio 2021 rinnova, apportando delle importanti novità, il meccanismo del credito d’imposta per gli investimenti strumentali nuovi. Difatti, le modifiche riguardano l’ambito temporale di effettuazione degli acquisti, le aliquote del credito, i beni agevolabili e l’ammontare delle spese ammissibili.
I beneficiari
Possono accedere al credito d’imposta tutte le imprese residenti nel territorio dello Stato indipendentemente dalla forma giuridica, dal settore economico di appartenenza, dalla dimensione e dalle modalità di determinazione del reddito. Sono ammesse al beneficio anche le imprese che fruiscono del regime forfettario ex legge 190/2014.
Al fine di beneficiare dell’agevolazione le imprese devono essere in regola con le normative sulla sicurezza nei luoghi di lavoro e con il versamento dei contributi a favore dei lavoratori.
Vengono escluse, invece, le imprese in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, altra procedura concorsuale prevista dalla legge fallimentare.
Tipologia di investimenti agevolabili
Sono agevolabili gli investimenti in beni nuovi strumentali all’esercizio d’impresa, tra cui quelli degli allegati A e B della Legge 232/2016 (c.d. beni 4.0).
Vengono esclusi i seguenti beni:
- i veicoli e gli altri mezzi di trasporto individuati dall’articolo 164, comma 1 del Tuir;
- i beni con aliquota di ammortamento fiscale inferiore al 6,5%;
- i fabbricati e le costruzioni;
- i beni di cui all’allegato 3 della Legge 208/2015;
- i beni gratuitamente devolvibili delle imprese operanti in concessione e a tariffa nei settori dell’energia, dell’acqua, dei trasporti, delle infrastrutture, delle poste, delle telecomunicazioni, della raccolta e depurazione delle acque di scarico e della raccolta e smaltimento dei rifiuti.
Misura del credito
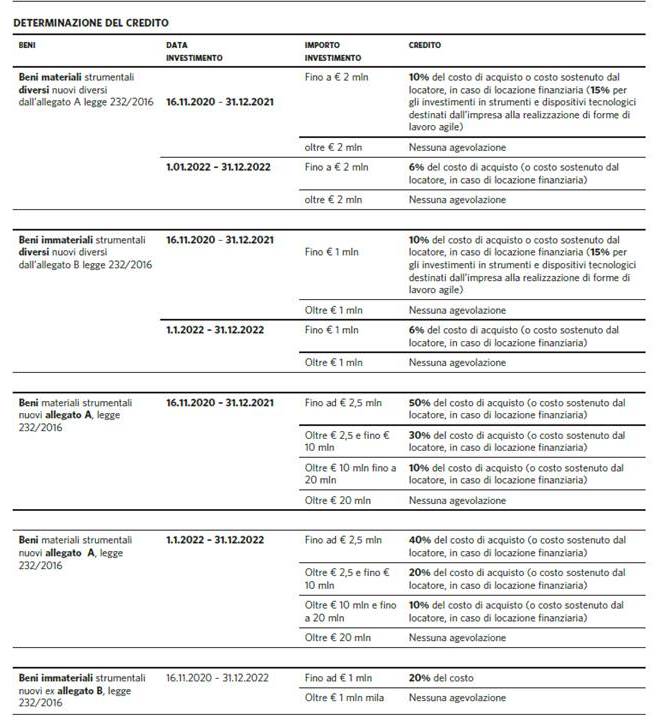
La misura del credito varia in base alla data di effettuazione dell’investimento e alla tipologia di investimento effettuato. A tale fine riportiamo uno schema riassuntivo proposto dal il Sole 24 Ore:
Utilizzo del credito
Il credito d’imposta è utilizzabile esclusivamente in compensazione in 3 rate annuali di pari importo:
- a decorrere dall’anno di entrata in funzione dei beni per gli investimenti in beni strumentali ordinari;
- a decorrere dall’anno di avvenuta interconnessione dei beni per gli investimenti 4.0.
- in un’unica soluzione nel caso di investimenti in beni strumentali ordinari a decorrere dal 16 novembre 2020 e fino al 31 dicembre 2021, effettuati da soggetti con un volume di ricavi o compensi inferiori a 5 milioni di euro (questa è una facoltà).
Il credito d’imposta spettante non concorre alla formazione del reddito nonché della base imponibile dell’Irap.
Inoltre, come da nostro approfondimento del 9.12.2020, l’Amministrazione finanziaria ha confermato che è possibile cumulare il beneficio fiscale con altre agevolazioni che abbiano ad oggetto i medesimi costi (ed. Credito d’imposta per il Mezzogiorno).
Adempimenti per la fruizione
Le imprese e i professionisti sono tenuti a conservare, pena la revoca del beneficio, la documentazione idonea a dimostrare l’effettivo sostenimento e la corretta determinazione dei costi agevolabili.
La Legge in commento prevede espressamente che nelle fatture e negli altri documenti relativi all’acquisizione dei beni agevolati sia fatto riferimento alle disposizioni dei commi da 1054 a 1058. A tal la dicitura da riportare in fattura è “Beni agevolabili ai sensi dell’articolo 1, commi 1054-1058, Legge 178/2020”.
Relativamente ai beni 4.0, le imprese sono tenute a produrre una perizia tecnica semplice rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali o un attestato di conformità rilasciato da un ente di certificazione accreditato, da cui risulti che i beni:
- possiedono caratteristiche tecniche previste dagli elenchi agli allegati A e B;
- sono interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Se il costo di unitario di acquisizione dei beni non è superiore a 300.000 euro, la perizia non è necessaria ma può essere rilasciata una dichiarazione resa dal legale rappresentante ai sensi del Dpr 445/2000.
Le imprese, devono effettuare una comunicazione al Mise, secondo le modalità e i termini individuati dal decreto ministeriale che sarà appositamente emanato.
Per avere maggiori informazioni compila il form seguente:
[contact-form-7 id=”16224″ title=”Incentivo”]


