
L’obiettivo del presente approfondimento è quello di elencare in modo molto schematico le principali novità introdotte dalla Legge di Bilancio 2021 (Legge 30 dicembre 2020 n. 178).
Di seguito le novità verranno suddivise per argomento di trattazione.
Aiuti a Professionisti e Lavoratori Autonomi
- Fondo per l’esonero dai contributi per professionisti e lavoratori autonomi – art. 1, comma 20
E’ istituito il Fondo per l’esonero dai contributi previdenziali dovuti da lavoratori autonomi e da professionisti, a condizione:
- che siano iscritti alle gestioni previdenziali dell’INPS ovvero, per i professionisti;
- che siano iscritti agli enti gestori di forme obbligatorie di previdenza e assistenza private;
- che abbiano percepito nel 2019 un reddito complessivo non superiore a 50.000 euro;
- che abbiano subito un calo del fatturato o dei corrispettivi nell’anno 2020 non inferiore al 33 per cento rispetto a quelli dell’anno 2019
Sono esclusi dall’esonero i premi INAIL.
Sono altresì esonerati dal pagamento dei contributi previdenziali:
- i medici;
- gli infermieri e
- gli altri professionisti e operatori di cui alla legge 11 gennaio 2018, n.3.
- Credito d’imposta per cuochi professionisti – art. 1, commi da 117 a 123
Viene attribuito ai cuochi professionisti, presso alberghi e ristoranti, sia come lavoratore dipendente sia come lavoratore autonomo in possesso di partita IVA, un credito d’imposta, utilizzabile solo in compensazione, fino al 40 per cento delle spese sostenute per l’acquisto:
- di beni strumentali durevoli e
- per la partecipazione a corsi di aggiornamento professionale, strettamente funzionali all’esercizio dell’attività, tra il 1° gennaio 2021 e il 30 giugno 2021.
L’agevolazione spetta fino ad un massimo di 6.000 euro e nel limite complessivo di 1 milione di euro per ciascuna delle annualità 2021-2023.
- Indennità per lavoratori autonomi iscritti alla gestione separata Inps – art. 1, commi da 386 a 401
Per il triennio dal 2021 al 2023 viene riconosciuta, per sei mensilità, una indennità straordinaria di continuità reddituale e operativa (ISCRO), in favore dei soggetti, iscritti alla Gestione separata INPS, che esercitano per professione abituale attività di lavoro autonomo diverse dall’esercizio di imprese commerciali, compreso l’esercizio in forma associata di arti e professioni di cui all’articolo 53, primo comma, del DPR n. 917 del 1986.
L’indennità spetta se i soggetti presentano i seguenti requisiti:
- non sono titolari di trattamento pensionistico diretto e non sono assicurati presso altre forme previdenziali obbligatorie;
- non sono beneficiari di reddito di cittadinanza;
- hanno prodotto un reddito di lavoro autonomo, nell’anno precedente la presentazione della domanda, inferiore al 50 per cento della media dei redditi da lavoro autonomo conseguiti nei tre anni precedenti all’anno precedente a quello di presentazione della domanda;
- hanno dichiarato nell’anno precedente alla presentazione della domanda un reddito non superiore a 8.145 euro;
- sono in regola con la contribuzione previdenziale obbligatoria;
- sono titolari di partita Iva attiva da almeno quattro anni alla data di presentazione della domanda, per l’attività che ha dato titolo all’iscrizione alla gestione previdenziale in corso.
L’indennità, che va richiesta all’INPS entro il 31 ottobre di ognuno dei tre anni 2021, 2022 e 2023, è erogata per sei mensilità ed è pari al 25 per cento, su base semestrale, dell’ultimo reddito liquidato dall’Agenzia delle entrate. Il relativo importo non può, in ogni caso, superare il limite di 800 euro mensili e non può essere inferiore a 250 euro mensili.
Agevolazioni Imu e altri tributi locali
- Riduzione di Imu e tari per soggetti non residenti – art. 1, comma 48
Dal 2021, viene ridotta a metà l’IMU dovuta sull’unica unità immobiliare, purché non locata o data in comodato d’uso, posseduta in Italia da soggetti non residenti nel territorio dello Stato, che siano titolari di pensione maturata in regime di convenzione internazionale con l’Italia.
Per tali immobili la tassa sui rifiuti (TARI) o l’equivalente tariffa è dovuta in misura ridotta di due terzi.
- Esenzione prima rata Imu 2021 per turismo e spettacolo – art. 1, commi da 599 a 601
Viene disposto che per il 2021 non è dovuta la prima rata relativamente a:
- immobili adibiti a stabilimenti balneari marittimi, lacuali e fluviali, nonché immobili degli stabilimenti termali;
- immobili rientranti nella categoria catastale D/2 e relative pertinenze, degli immobili degli agriturismi, dei villaggi turistici, degli ostelli della gioventù, dei rifugi di montagna, delle colonie marine e montane, degli affittacamere per brevi soggiorni, delle case e appartamenti per vacanze, dei bed and breakfast, dei residence e dei campeggi, a condizione che i relativi soggetti passivi, siano anche gestori delle attività ivi esercitate;
- immobili rientranti nella categoria catastale D in uso da parte di imprese esercenti attività di allestimenti di strutture espositive nell’ambito di eventi fieristici o manifestazioni;
- immobili destinati a discoteche, sale da ballo, night club e simili, a condizione che i relativi soggetti passivi siano anche gestori delle attività ivi esercitate.
Agevolazioni per interventi Edili
- Proroga delle detrazioni per interventi edili – art. 1, commi da 58 a 60
Vengono prorogate le detrazioni che spettano su determinati interventi effettuati su fabbricati.
- per quanto riguarda il così detto eco bonus le agevolazioni vengono prorogate al 31 dicembre 2021;
- viene prorogata per tutto il 2021 la detrazione per le spese sostenute per l’acquisto e la posa in opera di micro-generatori in sostituzione di impianti esistenti;
- viene prorogata a tutto il 2021 la detrazione, del 50 per cento, riconosciuta per le spese sostenute per l’acquisto e la posa in opera di impianti di climatizzazione invernale con impianti dotati di generatori di calore alimentati da biomasse combustibili;
- per quanto riguarda gli interventi di cui all’articolo 16-bis del TUIR (c.d. ristrutturazioni edilizie) la detrazione del 50 per cento fino ad una spesa massima di euro 96.000 viene prorogata al 31 dicembre 2021;
- per quanto riguarda il così detto bonus mobili, esso viene prorogato al 31 dicembre 2021 e la spesa agevolabile, nella misura del 50 per cento, sale ad euro 16.000. La detrazione spetta se l’acquisto dei mobili o grandi elettrodomestici è collegato agli interventi di recupero del patrimonio edilizio;
- per quanto riguarda il così detto bonus facciate viene prorogato al 31 dicembre 2021.
Attraverso il nuovo comma 3-bis, inserito nell’articolo 16-bis del TUIR, viene stabilita una detrazione del 50 per cento anche per interventi di sostituzione del gruppo elettrogeno di emergenza esistente con generatori di emergenza a gas di ultima generazione.
- Bonus idrico – art. 1, commi da 61 a 65
Viene introdotto il così detto bonus idrico, pari ad euro 1.000 per ciascun beneficiario da utilizzare entro il 31 dicembre 2021, riconosciuto per interventi di sostituzione di vasi sanitari in ceramica con nuovi apparecchi a scarico ridotto e di apparecchi di rubinetteria sanitaria, soffioni doccia e colonne doccia esistenti con nuovi apparecchi a limitazione di flusso d’acqua, su edifici esistenti, parti di edifici esistenti o singole unità immobiliari.
- Modifiche al Superbonus 110% – art. 1, comma 66
Con riferimento al così detto superbonus del 110 per cento, vengono apportate le seguenti modifiche:
- il superbonus è prorogato e viene quindi riconosciuto per le spese sostenute fino al 30 giugno 2022;
- per le spese sostenute nel 2022 la detrazione è da ripartire in quattro quote annuali di pari importo;
- è prorogata al 30 giugno 2022 anche la maggiorazione del 50 per cento dei limiti delle spese ammesse alla fruizione degli incentivi fiscali eco bonus e sisma bonus e relativamente agli interventi di ricostruzione riguardanti i fabbricati danneggiati da tutti gli eventi sismici verificatisi dopo l’anno 2008 dove sia stato dichiarato lo stato di emergenza;
- tra i lavori trainanti, di cui alla lettera a), del primo comma, dell’articolo 119 del decreto-legge n. 34 del 2020, vengono introdotti anche gli interventi per la coibentazione del tetto, senza limitare il concetto di superficie disperdente al solo locale sottotetto eventualmente esistente nonché quelli finalizzati alla eliminazione delle barriere architettoniche, di cui all’articolo 16-bis, comma 1, lettera e), del TUIR;
- viene stabilito che un’unità immobiliare può ritenersi “funzionalmente indipendente” qualora sia dotata di almeno tre delle seguenti installazioni o manufatti di proprietà esclusiva:
- impianti per l’approvvigionamento idrico;
- impianti per il gas;
- impianti per l’energia elettrica;
- impianto di climatizzazione invernale;
- vengono ricompresi tra gli edifici che possono fruire del 110 per cento anche quelli privi di attestato di prestazione energetica (APE) perché sprovvisti di copertura, di uno o più muri perimetrali, o di entrambi, purché al termine degli interventi, venga raggiunta una classe energetica in fascia A;
- gli impianti solari fotovoltaici sono agevolati anche se sono installati su strutture pertinenziali agli edifici;
- per i condomini, se alla data del 30 giugno 2022 sono stati effettuati lavori per almeno il 60 per cento dell’intervento complessivo, la detrazione del 110 per cento spetta anche per le spese sostenute entro il 31 dicembre 2022;
- tra i soggetti che possono beneficiare del superbonus del 110 per cento vengono inserite anche le persone fisiche, al di fuori dell’esercizio di attività di impresa, arte o professione, con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, anche se posseduti da un unico proprietario o in comproprietà da più persone fisiche. Tali soggetti, come le persone fisiche, possono beneficare del superbonus con riferimento agli interventi di riqualificazione energetica solo fino ad un massimo di due unità immobiliari;
- Proroga bonus verde – art. 1, comma 76
Il così detto bonus verde, di cui all’articolo 1, comma 12, della legge n. 205 del 2017 , viene prorogato per tutto l’anno 2021.
Novità per Imprese
- Rivalutazione dell’avviamento – art. 1, comma 83
L’imposta sostitutiva del 3 per cento, dei beni strumentali dell’impresa, può essere applicata anche all’avviamento e alle altre attività immateriali che risultano dal bilancio dell’esercizio in corso al 31 dicembre 2019.
- E-commerce delle imprese agricole – art. 1, comma 131
Il credito d’imposta del 40 per cento di cui all’articolo 3, comma 1, del decreto-legge n. 91 del 2014 , riconosciuto per il sostegno del Made in Italy, viene esteso anche alle reti di imprese agricole e agroalimentari, anche costituite in forma cooperativa o riunite in consorzi o parte delle strade del vino, per la realizzazione e l’ampliamento di infrastrutture informatiche finalizzate al potenziamento del commercio
elettronico.
- Disapplicazione temporanea norme civili sulle perdite – art. 1, comma 266
Viene stabilito che per le perdite emerse nell’esercizio in corso al 31 dicembre 2020 non si applicano i seguenti articoli del codice civile: 2446, secondo e terzo comma, 2447, 2482-bis, quarto, quinto e sesto comma e 2482-ter.
Non si applica altresì la causa di scioglimento della società per riduzione o perdita del capitale sociale di cui agli articoli 2484, primo comma, numero 4), e 2545-duodecies del codice civile. La perdita deve essere diminuita a meno di un terzo entro il quinto anno successivo.
Le perdite emerse nell’esercizio in corso al 31 dicembre 2020 devono essere distintamente indicate nella nota integrativa con appositi prospetti.
- Credito d’imposta per canoni di locazione – art. 1, commi da 602 a 603
Il credito d’imposta riconosciuto nella misura del 60 per cento dell’ammontare mensile del canone di locazione, di leasing o di concessione di immobili a uso non abitativo a favore di alcuni soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 5 milioni di euro, che hanno subito una diminuzione del fatturato o dei corrispettivi, come stabiliti dalla norma, viene esteso anche alle agenzie di viaggio e ai tour operator.
Per tali ultimi soggetti nonché per le imprese turistico-ricettive il credito spetta fino al 30 aprile 2021, anziché fino al 31 dicembre 2020, come previsto dalla norma originaria.
- Disposizioni in materia di strutture ricettive – art. 1, commi da 595 a 597
Il regime fiscale delle locazioni brevi, ossia dei contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni, è riconosciuto solo in caso di destinazione alla locazione breve di non più di quattro appartamenti per ciascun periodo d’imposta.
Negli altri casi, «ai fini della tutela dei consumatori e della concorrenza», l’attività di locazione, da chiunque esercitata, si presume svolta in forma imprenditoriale ai sensi dell’articolo 2082 del codice civile.
Le suddette disposizioni si applicano anche ai contratti stipulati tramite soggetti che esercitano attività di intermediazione immobiliare, oppure soggetti che gestiscono portali telematici, mettendo in contatto persone in cerca di un immobile con persone che dispongono di appartamenti da condurre in locazione.
Novità in tema di agevolazioni per le attività
- Erogazione in una quota della Sabatini – art. 1, commi 95 e 96
Viene stabilito che il contributo così detto “Nuova Sabatini”, strumento agevolativo nazionale di sostegno alle PMI per l’acquisto, o l’acquisizione in leasing, di beni materiali o immateriali, a uso produttivo, viene erogato in un’unica soluzione e non più in sei anni.
- Resto al sud – art. 1, comma 170
L’agevolazione “Resto al sud” consistente in finanziamenti per promuovere la costituzione di nuove imprese da parte di giovani imprenditori nelle regioni del Mezzogiorno, Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia, rivolta ai giovani di età compresa tra i 18 e i 45 anni, viene estesa ai soggetti fino a 55 anni.
- Proroga credito d’imposta per investimenti nel Mezzogiorno – art. 1, commi da 171 a 172
Viene prorogato al 31 dicembre 2022 il credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno, ossia nelle Regioni Campania, Puglia, Basilicata, Calabria, Sicilia, Molise, Sardegna e Abruzzo, di cui al comma 98, articolo 1, della legge 28 dicembre 2015, n. 208 .
- Agevolazioni fiscali per imprese che avviano nuove attività in zone economiche speciali nel mezzogiorno – art. 1, commi da 173 a 176
Viene prevista la riduzione del 50 per cento dell’imposta sul reddito per le imprese che intraprendono una nuova iniziativa economica nelle Zone economiche speciali (ZES), a decorrere dal periodo d’imposta nel corso del quale è stata intrapresa la nuova attività e per i sei periodi d’imposta successivi.
Il riconoscimento dell’agevolazione è subordinato al rispetto di una serie di condizioni stabilite dalla norma riguardanti:
- il mantenimento dell’attività nell’area ZES per almeno dieci anni e
- la conservazione dei posti di lavoro creati nell’ambito dell’attività per almeno dieci anni.
Le imprese beneficiarie, inoltre, non devono essere in stato di liquidazione o di scioglimento.
- Credito d’imposta ricerca e sviluppo per il Mezzogiorno – art. 1, commi da 185 a 187
Per le imprese operanti nelle regioni Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia viene esteso anche alle annualità 2021 e 2022 il credito d’imposta per gli investimenti in attività di ricerca e sviluppo di cui all’articolo 1, comma 200, della legge n. 160 del 2019 .
Il credito di imposta viene disposto nelle medesime misure stabilite per tali investimenti nei medesimi territori:
- 25 per cento per le grandi imprese, che occupano almeno 250 persone, il cui fatturato annuo è almeno pari a 50 milioni di euro oppure il cui totale di bilancio è almeno pari a 43 milioni di euro;
- 35 per cento per le medie imprese che occupano almeno 50 persone e realizzano un fatturato annuo di almeno 10 milioni di euro; 45 per cento per le piccole imprese che occupano meno di 50 persone e realizzano un fatturato annuo o un totale di bilancio annuo non superiori a 10 milioni di euro.
- Credito d’imposta beni strumentali nuovi – art. 1, commi da 1051 a 1063 e comma 1065
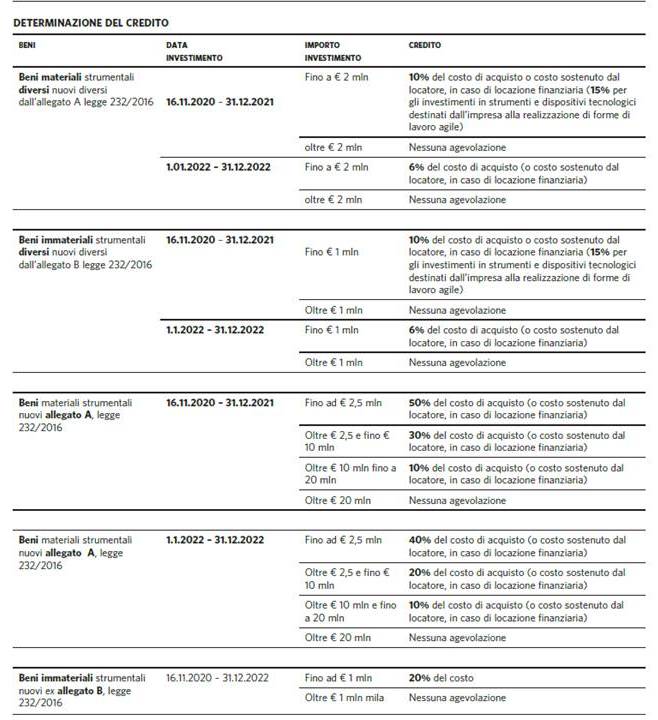
Alle imprese residenti nel territorio dello Stato, comprese le stabili organizzazioni di soggetti non residenti, indipendentemente dalla forma giuridica, dal settore economico di appartenenza, dalla dimensione e dal regime fiscale di determinazione del reddito dell’impresa, che effettuano investimenti in beni materiali e immateriali nuovi strumentali all’esercizio d’impresa, destinati a strutture produttive ubicate nel territorio dello Stato, ad eccezione:
- dei veicoli di cui all’articolo 164, comma 1, del TUIR,
- dei beni con coefficiente di ammortamento inferiore al 6,5 per cento,
- dei fabbricati e delle costruzioni,
- dei beni di cui all’allegato 3 alla legge n. 208 del 2015,
- dei beni gratuitamente devolvibili delle imprese operanti in concessione e a tariffa nei settori dell’energia, dell’acqua, dei trasporti, delle infrastrutture, delle poste, delle telecomunicazioni, della raccolta e depurazione delle acque di scarico e della raccolta e smaltimento dei rifiuti, vengono riconosciuti i crediti d’imposta come di seguito indicati:
spetta un credito calcolato come da tabella seguente (fonte: il Sole 24 Ore):
- Credito d’imposta ricerca e sviluppo e credito d’imposta formazione – art. 1, commi da 1064 a 1066 e 1067
La legge di bilancio per il 2020, n. 160 del 2019 aveva introdotto nuove disposizioni con riferimento al credito d’imposta conosciuto come di ricerca e sviluppo, che dal 2020 agevola gli investimenti:
- in ricerca e sviluppo,
- in transizione ecologica,
- in innovazione tecnologica 4.0,
- in altre attività innovative.
Le legge n. 178 in commento proroga di validità delle disposizioni fino all’esercizio in corso al 31 dicembre 2022.
Le percentuali del credito vengono così rideterminate:
- per le attività di ricerca e sviluppo, in misura pari al 20 per cento, anziché il 12 per cento;
- per le attività di innovazione tecnologica, in misura pari al 10 per cento, anziché il 6 per cento;
- per le attività di design e ideazione estetica, il credito d’imposta è riconosciuto in misura pari al 10 per cento, anziché il 6 per cento;
- per le attività di innovazione tecnologica destinate alla realizzazione di prodotti o processi di produzione nuovi o sostanzialmente migliorati per il raggiungimento di un obiettivo di transizione ecologica o di innovazione digitale 4.0 individuati con il decreto ministeriale attuativo della misura, il credito d’imposta è riconosciuto in misura pari al 15 per cento, anziché il 10 per cento.
Viene anche introdotto l’obbligo di asseverare la relazione tecnica che le imprese beneficiarie del
credito d’imposta sono tenute a redigere e conservare.
Per quanto riguarda il credito d’imposta formazione 4.0, disciplinato dalla legge n. 205 del 2017, lo stesso viene prorogato fino al 2022. E’ appena il caso di ricordare che:
- nei confronti delle piccole imprese il credito d’imposta è riconosciuto in misura pari al 50 per cento delle spese ammissibili e nel limite massimo annuale di 300.000 euro;
- nei confronti delle medie imprese, il credito d’imposta è riconosciuto in misura pari al 40 per cento delle spese ammissibili e nel limite massimo annuale di 250.000 euro;
- nei confronti delle grandi imprese il credito d’imposta è riconosciuto in misura pari al 30 per cento delle spese ammissibili e nel limite massimo annuale di 250.000 euro.
- Fondo impresa femminile – art. 1, commi da 97 a 106
Viene istituito un “Fondo a sostegno dell’impresa femminile”, con una dotazione di 20 milioni di euro per ciascuno degli anni 2021 e 2022, al fine di promuovere e sostenere l’avvio e il rafforzamento dell’imprenditoria femminile.
I principali strumenti di sostegno sono finalizzati alla creazione e allo sviluppo di imprese a prevalente o totale partecipazione femminile consistono essenzialmente in misure volte a garantirne migliori condizioni di accesso al credito, o tramite i mutui a tasso zero per le micro e piccole imprese femminili ovvero tramite l’accesso alla Sezione speciale del Fondo di garanzia per le piccole e medie imprese – Sezione Pari Opportunità.
Novità dichiarazione dei redditi
- Spese veterinarie – art. 1, comma 333
Viene innalzata a euro 550, rispetto ai previgenti euro 500, la spesa massima detraibile per spese veterinarie.
- Bonus bebe’ – art. 1, comma 362
Viene rinnovato anche per l’anno 2021 l’assegno di natalità, così detto Bonus bebè, con le stesse modalità di cui alla precedente normativa contenuta nel comma 34 dell’articolo 1 della legge n. 160 del 2019.
- Contributo a fondo perduto per locatore che riduce canone di locazione – art. 1, commi da 381 a 384
Viene riconosciuto, per l’anno 2021, un contributo a fondo perduto al locatore di immobile adibito a uso abitativo, ma solo se abitazione principale del locatario, situato in un comune ad alta tensione abitativa, nel caso in cui il predetto locatore riduca il canone di locazione. Il contributo è pari al 50 per cento della riduzione del canone entro il limite massimo annuo di 1.200 euro per singolo locatore.
- Contributo per acquisto occhiali – art. 1, commi da 437 a 439
Viene riconosciuto un contributo di 50 euro per l’acquisto di occhiali da vista ovvero di lenti a contatto correttive, in favore dei membri di nuclei familiari con un valore ISEE non superiore a 10.000 euro annui.
Novità contabilità
- Termini per annotazioni iva dei trimestrali – art. 1, commi 1102
Per i soggetti che liquidano l’IVA trimestralmente viene previsto che l’obbligo di annotazione nel registro delle fatture emesse possa essere adempiuto entro la fine del mese successivo al trimestre di effettuazione delle operazioni, e con riferimento allo stesso mese di effettuazione delle operazioni, e non più entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni e con riferimento allo stesso mese di effettuazione delle operazioni.
- Abolizione esterometro e sanzioni – art. 1, commi 1103 e 1104
Viene stabilito che per le operazioni con l’estero effettuate a partire dal 1° gennaio 2022, la trasmissione dei dati avvenga non più con la comunicazione attraverso il sistema cosiddetto esterometro, bensì utilizzando il Sistema di Interscambio.
- Esenzione fattura elettronica sistema tessera sanitaria – art. 1, comma 1105
Viene estesa anche al periodo d’imposta 2021 la disciplina che stabilisce che i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria, ai fini dell’elaborazione della dichiarazione dei redditi precompilata, non possono emettere fatture elettroniche.
- Imposta di bollo su fatture elettroniche – art. 1, comma 1108
In merito all’imposta di bollo sulle fatture elettroniche e gli altri documenti inviati attraverso il Sistema di interscambio viene stabilito che l’obbligazione per il pagamento dell’imposta grava sul contribuente che effettua la cessione del bene o la prestazione di servizio, in solido, anche nel caso in cui la fattura è emessa da un soggetto terzo per suo conto.
Sono state anche riviste le scadenze entro cui versare l’imposta di bollo. Il versamento dovrà essere effettuato entro l’ultimo giorno del secondo mese successivo alla chiusura del trimestre.
- Corrispettivi elettronici – art. 1, commi da 1109 a 1115
Attraverso una modifica all’articolo 2 del decreto legislativo n. 127 del 2015 , con riferimento ai così detti corrispettivi elettronici, viene stabilito che la memorizzazione elettronica e, a richiesta del cliente, la consegna dei documenti che attestano l’operazione, ossia il documento commerciale e la fattura, è effettuata non oltre il momento dell’ultimazione dell’operazione.
Viene differito al 1° luglio 2021, in luogo del 1° gennaio 2021l’utilizzo dei sistemi evoluti di incasso ai fini dell’obbligo di memorizzazione delle operazioni. Dal 1° luglio 2021, quindi, i soggetti che effettuano le operazioni di commercio al minuto, che adottano sistemi evoluti di incasso, attraverso carte di debito e di credito e altre forme di pagamento elettronico, dei corrispettivi delle cessioni di beni e delle prestazioni di servizi, che consentono la memorizzazione, l’inalterabilità e la sicurezza dei dati, possono assolvere mediante tali sistemi all’obbligo di memorizzazione elettronica e di trasmissione telematica all’Agenzia delle entrate dei dati relativi ai corrispettivi giornalieri.
Agevolazioni per impatriati
- Modifica al regime di favore degli impatriati – art. 1, comma 50
I così detti lavoratori impatriati che:
- siano stati iscritti all’AIRE o che;
- siano cittadini di Stati membri dell’Unione europea e che;
- hanno trasferito la residenza in Italia prima dell’anno 2020 e che;
- alla data del 31 dicembre 2019, risultano beneficiari del regime di favore ordinario previsto per i così detti lavoratori impatriati;
possono optare per l’estensione per cinque periodi d’imposta del predetto regime di favore, alle condizioni stabilite dalla legge, previo versamento di un importo pari al 10 per cento o al 5 per cento dei redditi agevolati, relativi al periodo d’imposta precedente a quello di esercizio dell’opzione, secondo il numero di figli minori e in base alla proprietà di un immobile in Italia.
- Agevolazioni fiscali rientro studenti dall’estero – art. 1, comma 1127
Con riferimento alla legge n. 238 del 2010 che concede incentivi fiscali, sotto forma di minore redditi imponibile, in favore di cittadini dell’Unione Europea che, dopo aver risieduto continuativamente per almeno ventiquattro mesi in Italia, abbiano intrapreso un percorso di studi o di lavoro all’estero per almeno ventiquattro mesi, decidendo successivamente di ritrasferire la propria residenza ed il proprio domicilio in Italia al fine di intraprendere un’attività, così detti contro-esodati, con riferimento alle disposizioni che individuano il perimetro degli studenti destinatari delle predette agevolazioni fiscali, si interpretano nel senso che le fisiologiche interruzioni dell’anno accademico non precludono l’accesso agli incentivi, per gli studenti che decidono di fare rientro in Italia dopo avere svolto continuativamente attività di studio all’estero.


